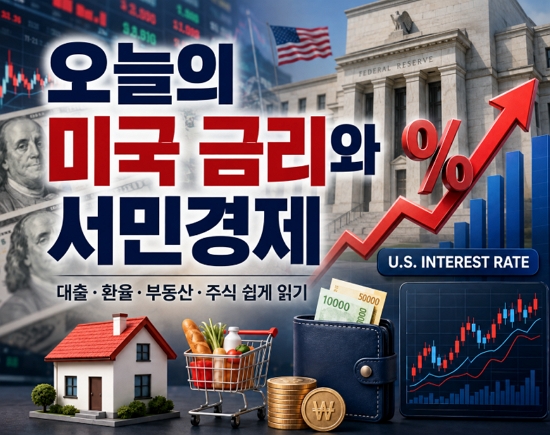
[시민의소리=생활경제팀] 미국 연방준비제도가 기준금리를 연 3.75~4.00%로 올린 가운데 미국 장기 국채금리까지 5% 안팎의 높은 수준을 이어가고 있다.
한국은행도 기준금리를 3.00%로 인상해 주택담보대출과 신용대출 금리가 다시 오르는 흐름이다.
국제유가는 다소 내렸지만 국내 휘발유 가격은 리터당 1,800원대 후반을 유지하고 있다. 주식시장은 인공지능과 반도체 종목을 중심으로 버티고 있으나 고금리와 고유가, 환율 변동성이 서민경제를 압박하는 상황이다.
1. 미국 기준금리 3.75~4.00%…금리 인하 기대 사실상 후퇴
미국 연방준비제도는 9월 16일 기준금리를 0.25%포인트 올려 연 3.75~4.00%로 결정했다.
2023년 이후 첫 금리 인상이다. 미국 경제와 고용은 비교적 견조하지만 중동 불안으로 에너지 가격이 뛰면서 물가가 다시 오를 가능성이 커졌다는 판단이다.
연준은 물가상승률이 목표치인 2%보다 여전히 높다며 추가 대응 가능성을 열어뒀다.
미국의 7월 개인소비지출 물가상승률은 3.7%, 8월 실업률은 4.1%로 나타났다.
연준 내부에서는 올해 안에 한 차례 더 금리를 올려야 한다는 의견도 우세하다.
미국 금리가 추가로 오르면 달러가 강해지고 원화가 약해질 수 있어 한국의 수입물가와 대출금리에도 부담이 된다.
2. 미국 주식은 상승했지만 장기 국채금리가 최대 변수
지난 25일 미국 뉴욕증시는 3대 지수가 모두 상승했다. 다우지수는 0.93% 오른 51,828.62, S&P500지수는 0.51% 오른 7,743.41, 나스닥지수는 0.48% 상승한 27,068.72로 마감했다.
마이크로소프트가 새로운 인공지능 코파일럿을 공개하면서 3.66% 올랐고 반도체 종목도 강세를 보였다.
그러나 주식시장 상승만 보고 안심하기는 어렵다. 추석 연휴 기간 미국 30년 만기 국채금리가 한때 5.519%까지 치솟았다.
장기 국채금리가 오르면 미국 주택담보대출 금리와 기업 자금조달 비용도 상승한다. 주식시장에서는 성장주와 고평가 기술주가 금리 상승에 민감하게 반응할 수 있다.
현재 시장은 ‘인공지능 기업의 성장 기대’와 ‘고금리 부담’이 팽팽하게 맞서는 국면이다. 단기간 크게 오른 종목을 추격 매수하기보다 분할매수와 현금 비중 유지가 필요한 시점이다.
3. 국제유가 하락했지만 안심은 이르다
지난 25일 서부텍사스산원유 WTI는 배럴당 92.41달러로 2.33% 하락했고, 브렌트유도 104.32달러로 2.14% 내렸다. 미국과 이란의 협상 기대가 커지면서 원유 공급 차질 우려가 일부 완화된 결과다.
그러나 중동 정세는 여전히 불안하다. 호르무즈해협 상황이 다시 악화하면 국제유가가 빠르게 반등할 수 있다. 유가 상승은 휘발유와 경유뿐 아니라 전기·가스요금, 택배비, 농수산물과 가공식품 가격까지 밀어 올린다.
국내 주유소의 9월 넷째 주 평균 휘발유 가격은 리터당 1,858.0원으로 19주 연속 하락했지만 하락 폭은 전주보다 0.6원에 그쳤다. 28일 전국 평균가격은 휘발유 1,858원대, 경유 1,843원대로 여전히 높은 수준이다.
4. 한국 증시, 연휴 뒤 코스피 약세·코스닥 강세
28일 오전 코스피는 추석 연휴 전보다 0.46% 내린 7,048.13을 기록했다. 외국인과 기관이 매도하고 개인이 매수하면서 7,000선을 지키는 흐름이다.
삼성전자와 SK하이닉스는 1~2%대 하락했지만 LG에너지솔루션과 삼성바이오로직스 등은 올랐다.
반면 코스닥은 오전 중 1.41% 오른 856.41을 나타냈다. 외국인이 순매수하면서 바이오와 이차전지 종목이 상승세를 보였다.
미국 증시는 올랐지만 국내 반도체 대형주가 연휴 전에 많이 오른 데 따른 차익실현이 나타난 것으로 풀이된다.
원·달러 환율은 미국 금리와 중동 정세에 따라 등락이 커질 수 있다. 환율이 오르면 수출기업에는 일부 도움이 되지만 원유·곡물·원자재 수입가격이 올라 서민물가에는 불리하다.
5. 한국 기준금리 3.00%…대출자는 이자 재점검해야
한국은행 기준금리는 연 3.00%다. 한국은행은 7월 2.75%로 올린 데 이어 8월 27일 다시 3.00%로 인상했다. 미국과 한국이 동시에 금리를 올리면서 시중 대출금리도 상승 압력을 받고 있다.
5대 은행의 주택담보대출 5년 고정형 금리는 최근 연 4.68~7.12% 수준으로 집계됐다. 7월 신규 주택담보대출 가운데 변동금리 비중은 68.1%에 달했다. 변동금리 대출자는 기준금리 상승이 수개월의 시차를 두고 실제 이자 부담으로 이어질 수 있다.
대출 3억원의 금리가 0.25%포인트 오르면 단순 계산으로 연간 이자가 약 75만원, 한 달에 약 6만2천원 늘어난다. 신용대출과 주택담보대출을 함께 가진 가구는 고금리 대출부터 줄이고, 고정금리 전환에 따른 중도상환수수료와 총이자를 비교해야 한다.
6. 서울 아파트값 85주 연속 상승…지방과의 격차 확대
한국부동산원 조사에서 9월 21일 기준 서울 아파트 매매가격은 한 주 동안 0.13% 상승했다.
서울 아파트값은 85주 연속 오르며 역대 최장 상승 기록과 같은 기간을 기록했다. 다만 강남 3구의 상승세는 둔화하고 서대문구 등 강북권이 상승을 주도하는 등 지역별 차이가 커지고 있다.
9월 주택가격전망지수는 125로 전월과 같았다.
기준선 100을 크게 웃돌아 앞으로 집값이 오를 것으로 보는 소비자가 여전히 많다는 뜻이다.
하지만 기준금리 인상과 주택담보대출 금리 상승, 대출 규제가 거래를 제약하고 있어 추격 매수에는 신중할 필요가 있다.
무주택 실수요자는 가격 전망보다 월 상환액을 먼저 계산해야 한다.
금리 1%포인트 상승에도 감당할 수 있는지 확인하고, 전세보증금 반환보증과 등기부등본 확인 등 안전장치를 갖추는 것이 중요하다.
7. 소비심리는 회복됐지만 체감경기는 아직 팍팍하다
9월 소비자심리지수는 106.6으로 전월보다 2.1포인트 상승했다. 증시 변동성이 줄고 소득 여건이 나아질 것이라는 기대가 반영됐다.
그러나 금리수준전망지수는 128로 올라 앞으로 금리가 더 오를 것으로 보는 가계가 늘었다. 물가전망 역시 상승해 실제 생활에서는 소비심리 개선을 체감하기 어려울 수 있다.
가계는 추석 이후 카드대금과 공과금, 대출이자가 한꺼번에 빠져나가는 시기다.
이번 주에는 소비를 늘리기보다 카드 결제예정액과 자동이체 잔액을 먼저 확인해야 한다.
예·적금 만기가 다가온다면 금리 조건을 비교하고, 생활비로 사용할 자금은 주식이나 장기채권보다 현금성 상품으로 관리하는 것이 안전하다.
“주식은 오르지만 이자도 오르고 있다.”
지금은 자산가격 상승만 바라보기보다 가계의 현금흐름을 지키는 것이 우선이다.
대출자는 금리 유형을 점검하고, 투자자는 한 종목에 집중하지 말아야 한다.
생활비 계좌에는 최소 3~6개월분의 비상자금을 두고 국제유가와 원·달러 환율, 미국 장기 국채금리의 움직임을 함께 살펴볼 필요가 있다.